


Мнение

Александр ИСАКОВ, руководитель Центра макроэкономических исследований, Сбербанк
Национальное бюджетное правило: пять контраргументов и механизм реформы
Российское бюджетное правило выполняет две разные функции: задает прозрачную формулу для предельных федеральных расходов и ограничивает волатильность реального курса рубля за счет валютных операций, связанных с нефтегазовыми доходами и Фондом национального благосостояния (ФНБ). Первая функция остается базовой. Вторая требует переосмысления: курс рубля теперь определяется не только нефтью, но и ставкой, импортом, всем экспортным портфелем, внешним геоэкономическим фоном.
Мнение

Дмитрий ПРОКОФЬЕВ, директор по внешним коммуникациям, NEFT Research
Нефтегазовый сектор в российской экономике: от «нефтяной иглы» к фискальной ловушке
В публичном дискурсе последних лет прочно укоренился тезис о том, что Россия постепенно избавляется от «нефтяной иглы» — зависимости бюджета от нефтегазовых доходов. Доля нефтегаза в доходах федерального бюджета действительно снизилась с примерно 50 % десять лет назад до 23.3 % в 2025 году и прогнозируемых 22.1 % в 2026 году. На первый взгляд это выглядит как успешная диверсификация экономики, но за этой статистикой скрывается более сложная картина. Снижение доли нефтегазовых доходов происходит не столько за счет роста ненефтегазовых отраслей, сколько за счет обвального падения самих нефтегазовых поступлений в абсолютном выражении. И это падение не временное — оно структурное, обусловленное сочетанием внешних санкционных ограничений, внутренних логистических проблем и фундаментальных изменений на мировых энергетических рынках.
Тема номера

Дмитрий ГРИЦКЕВИЧ, управляющий по анализу банковского и финансового рынков, Центр аналитики и экспертизы, Департамент стратегии, ПАО «Банк ПСБ»
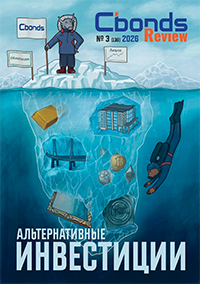
Экзотика альтернативных инвестиций: о чем не расскажет ваш арт-дилер
Альтернативные инвестиции недаром принято называть инвестициями для души. Основная причина, по которой многие граждане интересуются вложениями в предметы роскоши и антиквариата, лежит не столько в экономической плоскости, сколько в эмоциональной. Для человека, достигшего определенного уровня благосостояния, счет в банке может восприниматься просто как набор цифр и уже не приносить тех позитивных эмоций, которые были на этапе формирования капитала. Зачастую хочется притронуться к результату своей деятельности и получить дозу дофамина (гормона счастья) от обладания уникальным физическим активом — будь то раритетное авто, коллекция картин или вин. Кроме того, это позволяет лишний раз подчеркнуть свой высокий социальный статус. Вокруг этой страсти богатых и сверхбогатых людей выстроена целая инфраструктура в виде дилеров, аукционов, галерей и интернет-площадок, а также индексов, отслеживающих цены тех или иных активов.
Пульс рынка

Елена БАБКИНА, специалист отдела Investfunds, Cbonds
Венчурные инвестиции: опыт фондов на глобальном рынке
С начала 2010-х годов глобальные фонды акций прибегают к альтернативным инвестициям в непубличные компании для получения доходности выше рыночной части портфеля.
ЦФА

Ярослав МУРАШКИН, начальник отдела долгового финансирования, Департамент финансов, «Ростелеком»
Цифра на равных с облигациями: новый этап развития рынка ЦФА
Российский рынок цифровых финансовых активов (ЦФА) преодолел важный нормативный барьер. С вступлением в силу закона от 04.08.2026 № 292-ФЗ, определяющего порядок налогообложения доходов и расходов по ЦФА, рынок пришел к долгожданной гармонизации условий финансирования, которая убирает арбитраж между «цифрой» и классическими инструментами заимствований.
Инструментарий

Елена ДИМОВА, доцент, преподаватель НИУ ВШЭ, к. э. н.; Константин ВАСИЛЬЕВ, генеральный директор Сбондс.ру, к. э. н.
Рынок учит: НИУ ВШЭ и Cbonds готовят аналитиков нового поколения
Диплома больше недостаточно: как вуз и индустрия строят непрерывное обучение финансистов
Инструментарий

Алексей КАЛУГИН, директор методологического отдела; Павел КАШИЦЫН, управляющий директор по рейтингам структурированного финансирования; Максим БУЛГАКОВ, старший директор по рейтингам структурированного финансирования, «Эксперт РА»
Подходы к оценке больших кредитных портфелей в сделках секьюритизации
По итогам семи месяцев 2026 года объем выпусков многотраншевой секьюритизации приблизился к 1 трлн рублей, а по итогам всего 2026 года, вероятно, превысит 1.5 трлн рублей. Новым фактором роста стала секьюритизация крупных кредитных пулов, насчитывающих более 100 тыс. кредитов: на такие сделки с начала 2025 года пришлось более 65 % общего объема проведенных сделок. В статье рассмотрим основные факторы риска, связанные с возможными модельными ошибками при оценке сделок секьюритизации крупных пулов, а также способы их минимизации.