


Содержание

Анна ДОРОНИНА, главный редактор Cbonds Review
Читайте в номере
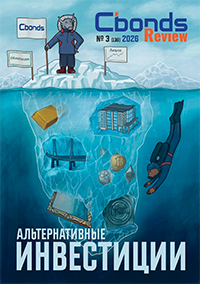
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации». Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска. Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека. А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже. Приятного чтения!
TOP VIEW

Алексей ВОРОНОВ, заместитель генерального директора — финансовый директор, ООО УК «МЕТАЛЛОИНВЕСТ»
В фокусе — гибкость: как меняется долговая стратегия Металлоинвеста
Рынок корпоративного долга за последние годы заметно изменился: публичные заимствования стали важной частью финансирования крупнейших компаний, а условия выхода на рынок требуют от эмитентов все большей гибкости. Металлоинвест активно использует возможности облигационного рынка, сочетая разные валюты, сроки и типы ставок. О выборе инструментов, работе с инвесторами и долговой стратегии компании Cbonds Review поговорил с Алексеем Вороновым, заместителем генерального директора — финансовым директором ООО УК «МЕТАЛЛОИНВЕСТ».
Тема номера

Вячеслав БЕРДНИКОВ, руководитель отдела публичного анализа акций, ПАО «Совкомбанк»
Золото в портфеле: страховка, а не двигатель доходности
С ноября 2013 года по август 2026-го рублевый инвестор, не покупавший ничего сложнее депозита, заработал около 11 % годовых. Индекс Московской биржи полной доходности за тот же период дал 10.5 %. Классический портфель из 60 % акций и 40 % облигаций — 10.2 %. Почти тринадцать лет рыночного риска, две многолетние просадки и одна пятидесятипроцентная — ради того, чтобы отстать от денег, лежащих в банке.
ИИ

Круглый стол участников рынка управления активами
ИИ на рынках капитала: где заканчивается эксперимент и начинается ответственность?
Искусственный интеллект (ИИ) на финансовом рынке уже вышел за пределы экспериментов: банки, брокеры и управляющие компании активно используют его в клиентском сервисе, аналитике, обработке больших данных и подготовке инвестиционных решений. Но чем самостоятельнее становятся алгоритмы, тем острее вопросы: не приведут ли похожие модели к унификации стратегий, смогут ли локально обученные системы одинаково оценивать риск и где должна проходить граница человеческого контроля? Участники круглого стола Cbonds Review рассказали о практических результатах внедрения ИИ и обсудили, насколько далеко рынок готов пойти в плане доверия алгоритмам в работе с инвестициями и кто должен нести ответственность за принятые решения.
Инструментарий

Алексей КАЛУГИН, директор методологического отдела; Павел КАШИЦЫН, управляющий директор по рейтингам структурированного финансирования; Максим БУЛГАКОВ, старший директор по рейтингам структурированного финансирования, «Эксперт РА»
Подходы к оценке больших кредитных портфелей в сделках секьюритизации
По итогам семи месяцев 2026 года объем выпусков многотраншевой секьюритизации приблизился к 1 трлн рублей, а по итогам всего 2026 года, вероятно, превысит 1.5 трлн рублей. Новым фактором роста стала секьюритизация крупных кредитных пулов, насчитывающих более 100 тыс. кредитов: на такие сделки с начала 2025 года пришлось более 65 % общего объема проведенных сделок. В статье рассмотрим основные факторы риска, связанные с возможными модельными ошибками при оценке сделок секьюритизации крупных пулов, а также способы их минимизации.
Инструментарий

Степан САПУНКОВ, Дмитрий БАТУРИН, Полина ВЕЛИКАНОВА, студенты экономического факультета МГУ, призеры VII студенческого конкурса Cbonds по рынку облигаций
Факторы формирования спредов доходности между ОФЗ и облигациями российских эмитентов корпоративного сектора
Рост рынка корпоративных облигаций усиливает значение оценки кредитного риска и факторов, влияющих на спреды (объем рынка составляет около 37.3 трлн рублей). Одним из ключевых показателей оценки кредитного риска является G-спред, который отражает разницу между доходностью корпоративной облигации и значением кривой бескупонной доходности ОФЗ на сопоставимом сроке — премию за риски, связанные с эмитентом. Российский долговой рынок характеризуется чередованием периодов спокойствия и стресса, особенно заметным с 2014 года. Геополитическая и валютная нестабильность, жесткая ДКП и санкционное давление сопровождались повышенной волатильностью долгового рынка и ухудшением положения компаний. Различия между рыночными режимами предполагают неоднородность факторов формирования спредов, что ограничивает применимость моделей с постоянными коэффициентами. Поэтому в исследовании используется модель с марковскими переключениями, учитывающая изменяющийся характер влияния факторов на динамику спредов. Подход дает возможность учитывать различия реакции кредитных спредов между режимами рынка и секторами. Это позволяет точнее задавать секторальные лимиты с учетом того, какие отрасли сильнее реагируют
Нобелевские лауреаты по экономике

Юлия ВЫМЯТНИНА, профессор по макрофинансам Школы вычислительных социальных наук, Европейский университет в Санкт-Петербурге
Кооперация без доброй воли, или Зачем экономике тень будущего
В 2005 году премия Шведского национального банка по экономическим наукам памяти Альфреда Нобеля была присуждена Роберту Ауману (Центр рациональности Еврейского университета в Иерусалиме, Израиль) и Томасу Шеллингу (Университет Мэриленда, США) «за расширение нашего понимания конфликта и кооперации посредством анализа методами теории игр». Оба лауреата показали, что готовность сторон сотрудничать — вопрос не морали и не доброй воли, а устройства самого взаимодействия: горизонта, на который смотрят участники, доступной им информации и умения сделать собственные обещания и угрозы правдоподобными.