


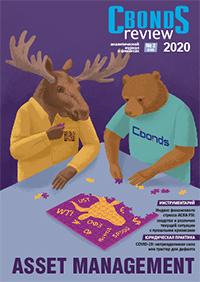
Содержание
Борис Федоров, главный редактор Cbonds Review
Читайте в номере
ОПЫТ И ПОНИМАНИЕ
Почти 10 лет назад — осенью 2010 года — бывший тогда главой
Федеральной резервной системы (ФРС) США Бен Бернанке провозгласил
наступление эпохи «необычайной неопределенности»,
или unusual uncertainty, как он тогда выразился. С позиций сегодняшнего
дня та самая бернанковская «необычайная неопределенность
» выглядит какой-то уж совсем несерьезной, в чем-то даже
«ламповой». Так это обычно и происходит: окружающая действительность,
пугающая и давящая здесь и сейчас, рано или поздно
превращается в «старые добрые времена». Между тем «необычайная
неопределенность» по-прежнему с нами и, более того, берет
все новые вершины по уровню «необычайности».
...
Мнение
Николай КАЩЕЕВ, начальник Центра анализа и экспертизы, ПСБ
Хроники судного месяца
7 апреля 2020 года. Число выявленных зараженных: 1 427 071. Пост в Facebook: «Мир находится на пороге грандиозной монетизации, невероятной — по объемам — даже на фоне десятых годов эмиссии. Это несложно. Огромные дефициты бюджета у тех, у кого они были и так велики и у кого и так разрастался немалый госдолг, — это вопрос на 100% решенный. В радиопередаче «Особое мнение» на «Эхе Москвы» был задан резонный вопрос: «Кто покупал Treasuries? Помимо внутренних инвесторов, где резко выросла роль ФРС, еще и те, кто имел профицит торговли с долларовым миром: прежде всего ЮВА и нефтяные экспортеры. Сколько долговых бумаг они купят теперь? У них-то теперь несколько иные проблемы, нежели пристройство избыточной долларовой ликвидности».
Мнение
Кирилл ШМИДТ, управляющий партнер, North Aurora Asset Management
Тильдообразное восстановление рынков
Существенное падение ставок по депозитам смогло изменить потребительские предпочтения многих российских вкладчиков и заметно увеличило их интерес к фондовому рынку. Количество счетов физических лиц на Московской бирже в прошлом году увеличилось в два раза. Па- дение котировок на фоне коронавируса для многих также стало хорошим поводом для увеличения своей активности на рынках ценных бумаг. А введение налогов на проценты по депозитам со следующего года придаст дополнительный импульс этой тенденции. При этом многие инвесторы рассматривают возможность инвестирования на американском рынке, в том числе и с точки зрения валютной диверсификации своего портфеля. Как можно трактовать «скидку» 16% от максимальных значений по индексу S&P500, достаточно ли ее для того, чтобы покупать рынок американских акций здесь и сейчас?
Тема номера
Станислав БРОДСКИЙ, заместитель генерального директора, УК «ВЕЛЕС Менеджмент»
Паевой инвестиционный фонд как семейный и наследственный траст
Паевые инвестиционные фонды — хорошо известный финансовый инструмент. Однако то, что они могут использоваться в качестве российского аналога семейных и наследственных трастов, а также в качестве альтернативы другим механизмам наследования, уже не так очевидно. В каких случаях над этим стоило бы задуматься и насколько это сложно осуществить на практике?
Тема номера
Владимир ФЕДОРОВ, руководитель отдела инвестиций, проект STATUS
Коммерческая недвижимость как актив, гарантирующий пассивный доход: аргументы «за»
На протяжении более чем двух десятков лет, с момента появления рынка, коммерческая недвижимость в российских мегаполисах априори была доходным и ликвидным активом. Предложение не поспевало за спросом, что нивелировало любые просчеты девелоперов и недостатки проектов. Эта тенденция начала меняться несколько лет назад, когда рынок недвижимости в крупных российских городах (включая Петербург, в котором мы работаем) приблизился к точке насыщения в рамках прежней потребительской парадигмы. Текущие события и социально-экономические изменения поставили инвесторов перед необходимостью пересмотреть свои подходы к вложениям в коммерческие объекты.
Пульс рынка
Александр ЕРМАК, главный аналитик долговых рынков, БК «РЕГИОН», Юлия ГАПОН, аналитик долговых рынков, БК «РЕГИОН»
Рынок ОФЗ: основные факторы падения и роста
Рынок ОФЗ продемонстрировал относительно высокую устойчивость в ходе кризисной встряски весны 2020 года и способность быстрого восстановления. Ситуацию на государственном долговом рынке определяли внешние негативные новости, связанные с быстрым распространением коронавируса, паническими настроениями на мировых рынках и разрывом сделки ОПЕК+, которая обрушила цены на нефть и усилила давление на рубль. В конце второй декады марта рынок достиг максимальных уровней доходности, однако уже к концу апреля «отыграл» большую часть падения. Уже в начале мая рынок ОФЗ вернулся на уровень минимальных доходностей, который был зафиксирован в середине февраля.
Юридическая практика

Илья БАРЕЙША, партнер, Адвокатское бюро ЕМПП, Олег БЫЧКОВ, партнер, Адвокатское бюро ЕМПП, Станислав ВАСИЛЬЕВ, партнер, Адвокатское бюро ЕМПП
Конвертация долга в капитал: ключевые опции, вопросы, риски
Конвертация долга в капитал (debt to equity swap) — механизм, используемый в международной и российской практике. С ростом общего количества сделок,совершаемых в рамках российского права, правовой контекст регулирования этого вопроса в России становится все более востребован. Тема конвертации долга в капитал достаточно широко распространена в работе бизнеса, особенно если бизнес / его собственники сталкиваются с необходимостью реструктуризации долга. При этом конвертация может быть актуальна как для зрелого бизнеса, когда объем долга может нарушить уже имеющиеся ковенанты и привести к дефолту, так и при венчурном инвестировании или инвестировании на более поздних стадиях. В российских реалиях механизм конвертации может использоваться не только акционерными обществами, но и обществами с ограниченной ответственностью.