


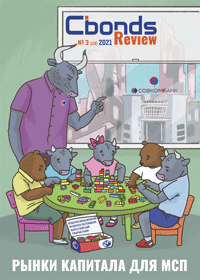
Содержание

Владимир Иванов, главный редактор Cbonds Review
Читайте в номере
Сложности с банковским кредитованием компаний сегмента МСП — проблема старая, болезненная и, несмотря на программные заявления всех ветвей власти, так и не исправленная. Получить заем на приемлемых условиях для рядовой компании — задача непростая, нерешаемая, если у предприятия нет весомого имущества, которое можно предложить в качестве залога. Отношение к малому бизнесу понятно. Понятны и его причины — высокие риски невозврата. Впрочем, раздувать портфель потребительских кредитов с зашкаливающими просрочками банкам риски не мешают. Но не будем о плохом. Лучше о хорошем. Известная фраза о спасении утопающих, рожденная острыми умами Ильфа и Петрова, наверно, будет актуальной в России всегда. Вот и предприниматели, бултыхаясь в не меняющихся реалиях отечественного финансового рынка, поняли, что спасаться нужно самостоятельно. Рынок облигаций здесь стал очень кстати. Оказалось, что совсем необязательно иметь залог, чтобы привлечь ссудные средства в свою компанию, и срок заимствования может быть не год и меньше, как в случае с банковскими кредитами, а вполне комфортные 3–4. Да, здесь тоже есть свои недостатки — сложная и продолжительная процедура выпуска бумаг, процентная ставка выше, чем в банке (не обязательно!), но это реальная возможность привлечь инвестиции в свой бизнес. Подкрепляется все это розничным бумом, и, как сказал один из спикеров этого номера Cbonds Review, учитывая низкие ставки и огромную ликвидность от розничных инвесторов, было бы ошибкой не выпустить облигации, имея такую возможность. Да, пока это капля в море: в середине 2021 года на долговом рынке России обращалось всего 237 выпусков 111 эмитентов сегмента МСП. Большая часть из них — девелоперы и финансовые организации, но и реальный сектор постепенно наращивает свое присутствие. Развитие долгового рынка МСП тормозят непрозрачность большинства компаний, отсутствие кредитных рейтингов, которые оборачиваются более высокими ставками, и прочие причины. <...>
Мнение
Николай КАЩЕЕВ, начальник Центра анализа и экспертизы, ПСБ
Несвязанные величины
Индекс P/E Шиллера (P/E с поправкой на цикличность, на самом деле — просто средний за 10 лет) для S&P500 достиг на момент написания этого текста значения 38.75, что выше, чем в «черный вторник», положивший старт Великой депрессии (тогда был 30), чем в «черный понедельник» 1987 года, памятного и нам (был ниже 20), выше кредитного сжатия 2008 года (чуть более 25) и лишь ниже пика накануне краха доткомов, тогда он был примерно 45, исторический максимум
Пульс рынка
Егор КИРЕЕВ, аналитик по рынку акций, отдел Investfunds, группа Cbonds
Цифровой рубль: недостатки и преимущества
Вероятно, в скором будущем большинство крупных государств запустят свои цифровые валюты в том или ином виде. На примере цифрового рубля, о планах создания которого заявил Банк России, разбираем недостатки и преимущества альтернативного средства расчета.
Пульс рынка
Сергей КАДУК, исполнительный директор направления секьюритизации и структурного финансирования, Совкомбанк
Рынок секьюритизации в России: вызовы и перспективы
Рынок секьюритизации в 2020–2021 годах после сложной пятилетки 2014–2019 продемонстрировал тенденции к росту, причем сразу в нескольких новых для себя направлениях. Можно сделать прогноз, что эти векторы развития будут формировать рынок бумаг секьюритизации и структурного финансирования на ближайшие 5 лет.
Слово эмитента
Тихон СМЫКОВ, президент, Inventive Retail Group; Денис СИТНИКОВ, директор по инвестициям, Inventive Retail Group
Inventive Retail Group: рост онлайна не противоречит росту офлайна
В июне на рынок вышел новый эмитент ООО «Рестор» — компания, входящая в группу Inventive Retail Group, управляющую специализированными розничными и онлайн-магазинами, а также корпоративными продажами и дистрибуцией потребительских товаров ведущих мировых брендов — Apple, Samsung, Xiaomi, Lego, Nike и других. В ходе онлайн-семинара, проведенного накануне выпуска, мы обсудили бизнес компании, его нынешнее состояние и перспективы развития. Онлайн-семинар в полном виде можно посмотреть на YouTube-канале Cbonds
Мировые рынки
Анастасия ДЕНИСОВА, руководитель группы по рынку локальных облигаций Developed Markets, группа компаний Cbonds
Долговой рынок Японии
С июня 2021 года, в дополнение к существующей базе по государственным и корпоративным облигациям Японии, Cbonds начал покрывать локальный рынок муниципального долга Японии. На текущий момент на сайте доступно около 9 тысяч японских выпусков. Кроме того, по ряду облигаций доступны котировки внебиржевых торговых площадок и участников рынка, а также индикативные котировки Cbonds Estimation. Мы подготовили обзор долгового рынка страны и его особенностей.
Нобелевские лауреаты по экономике
Юлия ВЫМЯТНИНА, профессор факультета экономики, Европейский университет в Санкт‑Петербурге
Деньги важны, но не очень. Нобелевская премия 1976
В 1976 году премия Шведского национального банка по экономическим наукам памяти Альфреда Нобеля была присуждена Милтону Фридману «за его достижения в областях анализа потребления, истории и теории денег и за его демонстрацию сложности проведения стабилизационной политики». Исследовательские интересы Фридмана были разнообразны, выводы — противоречивы, но многими его идеями мы пользуемся до сих пор.