


Содержание

Анна ДОРОНИНА, главный редактор Cbonds Review
Читайте в номере
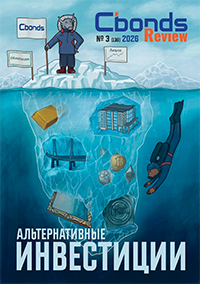
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации». Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска. Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека. А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже. Приятного чтения!
Мнение

Александр ИСАКОВ, руководитель Центра макроэкономических исследований, Сбербанк
Национальное бюджетное правило: пять контраргументов и механизм реформы
Российское бюджетное правило выполняет две разные функции: задает прозрачную формулу для предельных федеральных расходов и ограничивает волатильность реального курса рубля за счет валютных операций, связанных с нефтегазовыми доходами и Фондом национального благосостояния (ФНБ). Первая функция остается базовой. Вторая требует переосмысления: курс рубля теперь определяется не только нефтью, но и ставкой, импортом, всем экспортным портфелем, внешним геоэкономическим фоном.
TOP VIEW

Марина ЧЕКУРОВА, «Эксперт РА»
Российский долговой рынок проходит естественный отбор
Российский долговой рынок продолжает расти даже в условиях длительного периода жесткой денежно-кредитной политики. Вместе с увеличением объемов заимствований меняется и сам рынок: на него выходят новые эмитенты, растет активность частных инвесторов, развиваются ЦФА и секьюритизация. Одновременно кредитный анализ становится сложнее, а высокая стоимость обслуживания долга и ошибки в оценке рисков испытывают заемщиков на прочность. О том, как меняется кредитное качество российских компаний, какие риски сегодня недооценивают инвесторы, стоит ли опасаться роста числа дефолтов и что будет определять развитие долгового рынка в ближайшие годы, читайте в интервью Cbonds Review с генеральным директором рейтингового агентства «Эксперт РА» Мариной Чекуровой.
Тема номера

Диана ОДИНЦОВА, коммерческий директор, ИНФИНИТУМ
Альтернативные инвестиции в ЗПИФ: что важно учесть при работе с нестандартными активами
Альтернативные инвестиции давно вышли за пределы традиционных финансовых инструментов: объектом вложений сегодня могут быть произведения искусства, коллекционные автомобили, воздушные суда и другие нестандартные активы. ЗПИФ позволяет включать такое имущество в регулируемую инвестиционную конструкцию, но вместе с этим возникают нетипичные для классического портфеля вопросы — от подтверждения прав и хранения до оценки и контроля. Разбираемся, как устроена инфраструктура таких инвестиций и почему работа с уникальными активами требует решений «индивидуального пошива».
Пульс рынка

Мурад АГАЕВ, автор телеграм-канала Russian Magellan, соведущий YouTube-канала «Вредный инвестор», руководитель по направлению «Долевые ценные бумаги» в Ассоциации Инвесторов АВО
Дефолты приходят толпой. Почему «премия минус дефолтность» — плохая арифметика и как разглядеть неплательщика заранее
В 2025 году дефолт допустили 36 российских эмитентов облигаций, объем неисполненных публичных обязательств удвоился год к году и превысил 58 млрд рублей. На этом фоне у инвесторов в ВДО в моде обезоруживающе простая формула: берем доходность выше ключевой ставки, вычитаем историческую частоту дефолтов — и то, что осталось, и есть наш чистый заработок. Логика верна по духу и опасно неверна в числах, потому что дефолты приходят толпой.
ИИ

Круглый стол участников рынка управления активами
ИИ на рынках капитала: где заканчивается эксперимент и начинается ответственность?
Искусственный интеллект (ИИ) на финансовом рынке уже вышел за пределы экспериментов: банки, брокеры и управляющие компании активно используют его в клиентском сервисе, аналитике, обработке больших данных и подготовке инвестиционных решений. Но чем самостоятельнее становятся алгоритмы, тем острее вопросы: не приведут ли похожие модели к унификации стратегий, смогут ли локально обученные системы одинаково оценивать риск и где должна проходить граница человеческого контроля? Участники круглого стола Cbonds Review рассказали о практических результатах внедрения ИИ и обсудили, насколько далеко рынок готов пойти в плане доверия алгоритмам в работе с инвестициями и кто должен нести ответственность за принятые решения.
Инструментарий

Алексей КАЛУГИН, директор методологического отдела; Павел КАШИЦЫН, управляющий директор по рейтингам структурированного финансирования; Максим БУЛГАКОВ, старший директор по рейтингам структурированного финансирования, «Эксперт РА»
Подходы к оценке больших кредитных портфелей в сделках секьюритизации
По итогам семи месяцев 2026 года объем выпусков многотраншевой секьюритизации приблизился к 1 трлн рублей, а по итогам всего 2026 года, вероятно, превысит 1.5 трлн рублей. Новым фактором роста стала секьюритизация крупных кредитных пулов, насчитывающих более 100 тыс. кредитов: на такие сделки с начала 2025 года пришлось более 65 % общего объема проведенных сделок. В статье рассмотрим основные факторы риска, связанные с возможными модельными ошибками при оценке сделок секьюритизации крупных пулов, а также способы их минимизации.