


Консенсус-прогноз
Проблески оптимизма
В ноябре большинство опрошенных аналитических команд не ждут от ЦБ решительных действий в отношении действующей процентной политики, хотя из-за инфляционных рисков некоторая вероятность повышения ключевой ставки все же присутствует. Рост потребительских цен, скорее всего, останется на текущих уровнях. Интерес инвесторов к ОФЗ продолжат подогревать ожидаемая либерализации рынка и приток денег нерезидентов.
Авторская колонка

Николай Кащеев, Сбербанк РФ
Судный день для финансовой системы
«А вот я в Страшный суд верю!» — говорил Иван IV Грозный устами исполнителя собственной роли, Петра Мамонова, в фильме «Царь» Павла Лунгина. Фильм, кстати, неплохой... Апокалиптическое сознание — очень модное у нас в России, на этом делаются медийные карьеры...
Инвестиционные банки
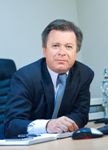
Интервью с Алексеем Кузнецовым, генеральным директором БК «РЕГИОН»
«Главный приоритет для нас — интересы клиентов, а не доля рынка»
Генеральный директор БК «РЕГИОН» Алексей Кузнецов рассказывает в интервью Cbonds Review о том, как изменились взгляды компании на долговой рынок в последние годы, как небольшие рыночные участники могут эффективно сосуществовать с госбанками, почему приход иностранных инвесторов в Россию не стоит трактовать только положительно, а также о том, почему «РЕГИОН» пока не собирается окончательно уходить с вексельного рынка.
Инструментарий
Татьяна Кузьмина, Елена Теплинская, ЮниКредит Банк
Защита от кредитного риска: pfandbriefe по-русски
Кредитный риск является основным риском инвестирования в облигации. В процессе становления и развития публичных долговых рынков в различных юрисдикциях были разработаны методы, позволяющие нивелировать или снизить его. В российской практике наибольшее распространение получил метод кредитного усиления с помощью обеспечения облигаций ипотечным покрытием.
Отраслевой взгляд: электроэнергетика
Матвей Тайц, Андрей Кулаков, «УРАЛСИБ Кэпитал»
После выборного цикла
Несмотря на завершение реорганизации РАО ЕЭС, корпоративные процессы в энергетической отрасли не утихают, вместе с тем инвестиционная активность в секторе повысилась. У инвесторов появилось понимание уровня риска и дохода как в генерирующих, так и в сетевых компаниях. После волатильности денежных потоков, которая наблюдалась в 2011–2012 годах и была связана с предвыборной кампанией, мы ожидаем стабилизации этого показателя. При этом в условиях более жесткого ограничения роста тарифов на ближайшие три-пять лет и высокой потребности в инвестициях компании сектора могут повысить свою активность на долговом рынке.
Уроки истории

Игорь Аксенов, Barclays Capital
Что двигает стоимость кредита?
Считается, что стоимость кредита определяется рядом конкретных особенностей, присущих тому или иному эмитенту. Тем не менее исторический опыт показывает, что стоимость кредита подвержена фундаментальным изменениям, которые сложно объяснить индивидуальными особенностями конкретных заемщиков. В годы быстрой экспансии (1920-е, 1950-е,1960-е, 2002–2008 годы) кредитные условия всегда становились менее жесткими, а процентные ставки и спреды опускались все ниже для большинства заемщиков. В свою очередь, в кризисной ситуации (1930-е годы, после 2008 года) стоимость кредита резко возрастала — до такой степени, что ряд организаций полностью теряли доступ к финансированию.
Еврооблигации
Алина Карлицкая, Cbonds
Иерархия и субординация
В октябре российские банки первого и второго эшелона практически поголовно размещали субординированные еврооблигации, стремясь улучшить показатели достаточности капитала до внедрения регулятором принципов «Базель III». Газпромбанк впервые пополнил капитал за счет размещения бессрочных евробондов, а ВТБ доразместил уже обращающиеся бессрочные инструменты, признаваемые в капитале первого уровня. Суверенные и корпоративные заемщики emerging markets спешили воспользоваться рекордно низкими ставками и рефинансировать бюджеты уже сейчас, не дожидаясь наступления нового года и реализации негативных сценариев в мировой экономике.