


Консенсус-прогноз
Завидное постоянство
В апреле инфляция сохранится на уровне мартовских значений. Неизменной, вероятно, останется и ставка рефинансирования по итогам месяца. Хотя некоторые из опрошенных аналитических команд все же не исключают того, что регулятор пойдет на понижение. Серьезных движений в стоимости барреля нефти и унции золота также ждать не стоит. На долговых рынках приоритеты инвесторов по-прежнему будет определять макростатистика.
Инвестиционные банки
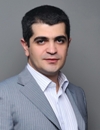
Интервью с Эдуардом Джабаровым, главой управления долгового финансирования по России и странам СНГ «Ренессанс Капитала»
«Мир возвращается к очень простым вещам»
Глава управления долгового финансирования по России и странам СНГ «Ренессанс Капитала» Эдуард Джабаров рассказал в интервью Cbonds Review о старой новой роли инвестбанка на локальном рынке облигаций, о том, как нелегко бороться за рыночность и кому нужна прозападность, а также о перспективах прихода иностранцев и появления в арсенале российских заемщиков непростых инструментов.
Инструментарий
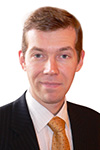
Игорь Аксенов, Barclays Capital
TAXичная реформа
Каждая налоговая система отражает систему взглядов общества, в рамках которого она существует. Это не только система мобилизации средств, это отражение общественного консенсуса о степени взаимозависимости различных социальных, политических и имущественных групп. Налоговая система США сегодня — коллективистское последствие Великой депрессии. Существующий с 1930-х годов крайне прогрессивный налоговый кодекс — свидетельство радикального отхода от индивидуалистской философии XIX века. В наши дни в четвертый год «Великого спада» налоговая реформа вновь находится на повестке дня.
Инструментарий

Рустам Вахитов, International Tax Associates B.V., UFS Group
Еврооблигации: неизбежны лишь смерть, налоги… или их комбинация
В последнее время финансовый сектор активно обсуждает вопросы, бывшие ранее предметом узкопрофессиональной дискуссии экспертов по международному налогообложению, а именно возможность и условия безналоговой выплаты процентов из России в структурах выпуска еврооблигаций. Цена вопроса – налог в размере 20% у источника. Эти расходы по условиям большинства программ заимствований могут лечь на российского заемщика и сделать многие из структур финансирования неэффективными. Мы рассмотрели текущую ситуацию с налогообложением таких выплат и возможные варианты развития в будущем.
Слово эмитента

Интервью с Дмитрием Мильштейном, финансовым директором компании «Евросеть»
«Мы готовы платить до 10% годовых в рублях»
Крупнейший продавец сотовых телефонов в России — компания «Евросеть» — присматривается к облигационному рынку. Осенью прошлого года сотовый ритейлер зарегистрировал выпуск облигаций на 3 млрд руб. О том, на каких условиях компания готова будет выйти на публичный рынок заимствований, и о бизнес-планах ритейлера Cbonds Review рассказал финансовый директор «Евросети» Дмитрий Мильштейн.
Кадры

Анастасия Глебова, Recruitment boutique S.M.Art
Где лучше – где нас нет? Правда и мифы о работе в западных и российских банках
Ниже вы видите найдете выдержки из интервью с потенциальными кандидатами. Нечто подобное мы регулярно слышим от тех, кто решился на «измену» своему работодателю: одни хоть завтра готовы иммигрировать на новое место работы к «иностранцам», другие, «раскаявшиеся», напротив, не прочь влиться обратно — в ряды сотрудников отечественных банковских структур. Вакансия в западном инвестдоме или служба в российском банке — вечный выбор, перед которым когда-то стояли многие профессионалы из банковской сферы. Процесс поиска лучшей доли связан с несколькими весьма распространенными рыночными мифами. Мы постарались рассказать об основных.
Рынки СНГ

Артем Петруш, Cbonds
Курс на снижение
На рынках СНГ темпы инфляции сокращаются, что подталкивает национальных регуляторов к снижению ставок рефинансирования. В Беларуси Нацбанк активно борется с избыточной ликвидностью через размещение краткосрочных облигаций. В Казахстане участники ищут способы привлечения финансирования с помощью исламских финансовых инструментов, а также продолжается реструктуризация долга БТА Банка. В Азербайджане самым активным участником остается Азербайджанский ипотечный фонд.