


Private Banking
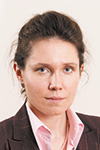
Наталья Ларина, руководитель управления инвестиционного консультирования, Уралсиб Private Bank
«Инвестиции страсти» занимают от 5% до 30% в портфелях наших клиентов»
В интервью Cbonds Review Наталья Ларина, руководитель управления инвестиционного консультирования Уралсиб Private Bank, рассказала о том, в какие активы инвестируют состоятельные клиенты, стоит ли делать ставку на альтернативные инвестиции или лучше обратить внимание на структурированные ноты, почему сегодня большинство клиентов предпочитают прогнозируемую доходность и отказываются вкладывать в ПИФы и откуда среди них берутся смельчаки, готовые рискнуть.
Рублевые облигации

Елена Скурихина, Наталия Маркова, Cbonds
Опять без работы
В апреле рынок первичного долга немного оживился. После месячного перерыва Минфин наконец-то вышел к инвесторам с аукционами, и регионы начали задумываться о новых долгах. Корпорации в середине месяца стали чуть более активны, однако объемы заимствований все же ничтожно малы по сравнению с аналогичными результатами прошлого года. Действия рейтинговых агентств и Банка России под конец месяца снова скорректировали планы эмитентов по выходу на рынок и вынудили отложить размещения до лучших времен.
Инструментарий

Наталья Баева, Татьяна Кузьмина, ЮниКредит Банк
Заграница нам поможет: кривые IRS, CCS на практике
Инвесторы постоянно сталкиваются с задачей построения торговых стратегий и выбора наиболее оптимальных инструментов с точки зрения сочетания риска и доходности. На стоимость облигаций воздействуют многие факторы, однако сильнее всего цена бумаг зависит от динамики кредитного риска эмитента и уровня процентных ставок в экономике. На что ориентироваться при выборе того или иного инструмента? Что может служить бенчмарком для сравнения? Какие показатели оценивать при формировании торговой стратегии? Анализ основных ориентиров процентных ставок поможет дать ответы на эти и другие вопросы.
Инструментарий
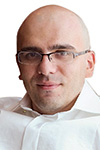
Николай Юкович, управляющий директор управления торговли и продаж долговых инструментов, Газпромбанк
Кто не рискует…
Как правило, финансовые гуру предлагают инвестировать в срочные продукты (фьючерсы и опционы) как самые распространенные инструменты хеджирования. Однако на практике рядовой инвестор вряд ли будет использовать опционные стратегии ввиду их технической сложности как с точки зрения расчета, так и исполнения. Кроме того, он, скорее всего, задаст логичный вопрос: «Как продажа фьючерса может сократить финансовые риски портфеля ценных бумаг и одновременно оставить надежду получить некоторую ожидаемую доходность?» Правильный ответ на этот вопрос в большинстве линейных торговых ситуаций — «никак».
Инструментарий

Вадим Закройщиков, руководитель отдела бизнес-решений, срочный рынок, Московская Биржа
DV01: измеряй риск портфеля в рублях!
Порой бывает интересно оценить, какой рублевый риск несет позиция в облигациях при некотором сценарии движения ставок. Например, сколько капитала «съест» отрицательная переоценка портфеля при росте ставок на 1%? Или насколько чувствителен портфель к движению ставок в разных сегментах кривой доходности? Или сколько рублевого риска возьмет на себя портфель, если продать одни облигации из портфеля и купить другие.
Книжная полка
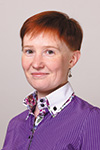
Юлия Вымятнина, профессор экономики, Европейский университет в Санкт-Петербурге
Деньги в теории и на практике
Финансовый кризис 2008 года породил множество вопросов о возможностях государства в управлении деньгами в экономике: какая теория лучше описывает ситуацию последних лет на российском рынке денег? Может ли государство действительно эффективно управлять процессами в кредитно-финансовой сфере экономики? Автор книги «Теория денег: уроки кризиса», Юлия Вымятнина, профессор экономики Европейского университета в Санкт-Петербурге, попыталась ответить на эти вопросы и поделилась с Cbonds Review своим исследованием.
Еврооблигации

Константин Лысенко, Cbonds
Успеть до осени
После спада объема первичных размещений в феврале-марте, на фоне снижающихся процентных ставок в апреле эмитенты emerging markets во главе с заемщиками из Китая побили месячный рекорд размещений, достигнув отметки в $69 млрд. В свою очередь рынки СНГ ничем не порадовали: в апреле не было проведено ни одного рыночного размещения.