


Содержание

Павел ВАСИЛЬЕВ, директор в подразделении комплексного структурирования управления структурных продуктов департамента глобальных рынков, Sberbank CIB
Вступительное слово
Для российского рынка секьюритизации 2016 год выдался не самым простым. Количество сделок сократилось по всем направлениям — особенно это касается выпусков облигаций, обеспеченных неипотечными активами. При этом в Европе и США, напротив, отмечался рост количества и объемов сделок. Отечественный рынок наравне с западными продемонстрировал сохранение качества обеспеченных ценных бумаг.
Содержание

Группа компаний Cbonds и Компания «РУСИПОТЕКА»
Содержание: Энциклопедия российской секьюритизации-2017
Мы продолжаем выпуск ежегодного сборника «Энциклопедия российской секьюритизации». Это уже шестой выпуск
издания, посвященного современным тенденциям развития
рынка секьюритизации в России и международному опыту секьюритизационных сделок.
Содержание энциклопедии находится в открытом доступе, остальные материалы доступны только подписчикам тарифа Cbonds Review: http://cbonds.ru/about/paccess.php. Минимальная стоимость подписки - 1000 руб за 3 мес.
Мировой опыт секьюритизационных сделок
Круглый стол участников рынка секьюритизации
«Взрывного роста секьюритизации в России в 2017 году не будет»
Представители крупнейших игроков рынка секьюритизации обсудили ключевые тенденции в секторе, поговорили о том, как будет развиваться индустрия секьюритизации в связи с внедрением проекта «Фабрика ИЦБ» АИЖК, есть ли шанс на появление секьюритизаций широкого класса неипотечных активов, как стимулировать спрос массового инвестора на секьюритизационные инструменты и повысить ликвидность этого рынка, а также можно ли ждать от ЦБ положительных решений в части смягчения регулирования секьюритизационных сделок.
Рынок секьюритизации альтернативных классов активов

Андрей БУШ, к. э. н., начальник управления рынков капитала, ИФК «Солид»
Просроченные кредиты как объект секьюритизации
Р азвитие рынка секьюритизации активов должно удовлетворять актуальные потребности участников финансового рынка. Для инвесторов наиболее важным является отделение рисков актива от рисков оригинатора, а для банков и небанковских кредиторов — получение ликвидности на выгодных для себя условиях. В этой связи определяющими являются законодательные особенности регулирования секьюритизации, а также вопросы экономической целесообразности и наличия постоянных прогнозируемых денежных потоков от того или иного актива.
Case studies: российский и мировой опыт секьюритизационных сделок. Лучшие практики

Всеволод Чернаков, Интехбанк
Мультиоригинаторные сделки: вероятные риски и возможности. Практический опыт реализации
Мультиоригинаторные сделки известны на рынке достаточно давно. Такой тип сделок очень распространен в развивающихся странах, где один оригинатор не может обеспечить интересный для рынка объем размещения (примером может служить множество мультиоригинаторных сделок по секьюритизации портфелей микрофинансовых организаций на рынке Индии). В России главным проводником идеи реализации мультиоригинаторных сделок выступило Агентство по ипотечному жилищному кредитованию (АИЖК), которое в декабре 2013 года запустило «Мультиоригинаторную платформу секьюритизации». Давайте разберемся, в чем заключаются ключевые преимущества и основные риски мультиоригинаторной сделки.
Правовые вопросы в сделках секьюритизации
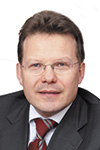
Олег ИВАНОВ, вице-президент Ассоциации региональных банков России, председатель Комитета по секьюритизации1, доцент кафедры банковского права МГЮА им. О. Е. Кутафина
Новые правила Базеля III для секьюритизации и российские реалии
В июле 2016 года Базельский комитет выпустил обновленные правила для секьюритизации, в которые включены альтернативные требования к капиталу для сделок простой, прозрачной и сопоставимой секьюритизации (ППС-секьюритизация). С 1 января 2018 года они должны быть внедрены на национальном уровне. Это означает, что Банк России совместно с профессиональным сообществом до конца года должен внести значительные нормативные изменения в действующее пруденциальное регулирование. Видимо, будет подготовлено специальное Указание, дополняющее Инструкцию № 139-И, которое определит методику оценки рисков и коэффициенты взвешивания для позиций в секьюритизации (securitisation exposure).
Инфраструктура рынка секьюритизации
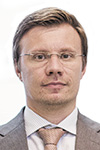
Артем ДУБИНСКИЙ, глава российского представительства, Finint Securitisation Services
Расчетный агент как фактор повышения эффективности сделок секьюритизации
Расчетный агент является неотъемлемым участником обширной инфраструктуры сделок ипотечной и неипотечной секьюритизации в России и в мире. Функционал расчетного агента может выстраиваться различным образом в зависимости от класса активов, особенностей и периодичности денежных потоков и других параметров конкретной сделки. Но в целом его основные функции сводятся к правильным расчетам и эффективной организации платежей, своевременной коммуникации с участниками сделки, а в ряде случаев — еще и к контролю параметров и общего хода сделки. Правильная организация всех этих функций значительно облегчает реализацию сделки и взаимодействие ее участников.