


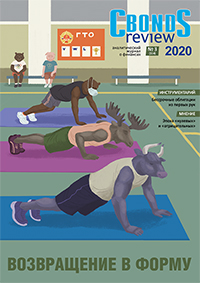
Содержание

Борис Федоров, главный редактор Cbonds Review
Читайте в номере
Я открываю новостную ленту и читаю: ущерб, нанесенный коронавирусом мировой экономике, может составить $35 трлн до 2025 года. Ссылаются на профессора Брукингского института и Австралийского национального университета Уорвика Маккибина. Цифра, конечно, впечатляющая, но даже она — лишь один из элементов картины довольно мрачного будущего, которую рисовали многочисленные обзоры, выходившие на пороге осени. Их суть сводится к креативным пересказам озарения реалиста из известного анекдота: то, что мы принимали за свет в конце тоннеля, оказалось огнями мчащегося навстречу поезда.
Инфографика
ASSET MANAGEMENT
Андрей КУЛАКОВ, CFA, FRM, исполнительный директор департамента анализа рыночной конъюнктуры, Газпромбанк, Владимир ПАНТЮШИН, начальник департамента анализа рыночной конъюнктуры, Газпромбанк
Стратегия инвестирования в облигации в условиях низких ставок
С начала года ЦБ РФ снизил ключевую ставку на 200 б. п., а доходность ОФЗ опускалась до рекордно низких значений. Все чаще высказываются мнения, что цикл смягчения денежно-кредитной политики завершен. Сохраняют ли локальные облигации привлекательность и какую стратегию позиционирования выбрать в условиях низких ставок?
Обзор конференции
Cbonds.ru
IFF-2020: на позитивной волне
В конце августа в Москве состоялась первая после карантинной паузы очная конференция, организованная группой компаний Cbonds, — Investfunds Forum XI1. Мероприятие собрало более 150 участников, которые не только разделили удовольствие вновь собраться вместе, но и сумели поделиться позитивным настроем, царящим на рынке коллективных инвестиций.
Пульс рынка
Аннет ЭСС, заместитель директора группы «Финансовые институты», S&P Global Ratings, Роман РЫБАЛКИН, заместитель директора группы «Финансовые институты», S&P Global Ratings
Способны ли российские компании — участники рынка ценных бумаг выдержать конкуренцию с банками и повышение волатильности
Быстрый рост числа розничных клиентов брокерских компаний в России, вероятнее всего, продолжится в 2020–2021 годах на фоне снижения процентных ставок по банковским депозитам. Независимые компании — участники рынка ценных бумаг смогут сохранить лидирующие позиции в основном для их бизнеса сегменте услуг институциональным инвесторам, а также продолжат вести профессиональную деятельность в сфере торговых операций, осуществляемых за счет собственных средств, и в сегменте маркет-мейкинга на рынке брокерских услуг, где продолжается процесс консолидации и крупные российские банки быстро наращивают клиентскую базу в массовом розничном сегменте брокерских услуг.
Инструментарий
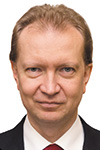
Вадим МИХАЙЛОВ, первый заместитель генерального директора ОАО «РЖД»
Бессрочные облигации из первых рук
Бессрочные облигации, то есть облигации без заранее определенного срока погашения, достаточно популярны в международной практике как среди эмитентов, так и среди инвесторов. Такие бумаги являются гибридным инструментом, сочетающим в себе характеристики долгового и акционерного капитала. Они особенно актуальны для компаний инфраструктурного сектора — гибридные инструменты использовались такими компаниями, как Deutsche Bahn, British Airways и другими.
Инструментарий
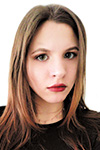
Полина ЖИЛИНА, независимый эксперт, Высшая школа менеджмента СПбГУ
Российские облигации с офертой: игра эмитента с инвесторами
Широко распространенные на российском рынке облигации с офертой дают эмитенту право в определенные моменты времени произвольным образом изменить платежи по облигации. Но в эти же моменты инвесторы имеют право предъявить облигации к выкупу по номинальной стоимости. Иными словами, облигации с офертой представляют собой долговой инструмент с переменным купоном, не привязанным к какому-либо рыночному показателю, а также со встроенным put-опционом, дающим защиту инвесторам в случае неудовлетворительного изменения купонной доходности. Ввиду такой сложной структуры эти бумаги не поддаются оценке традиционными методами, и возможности их анализа представляются ограниченными для всех участников рынка. Тем не менее взаимные действия эмитента и инвесторов можно рассмотреть как динамическую игру и произвести оценку с использованием теоретико-игровых методов.