


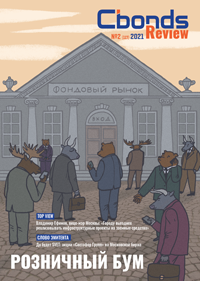
Тема номера

Александр КУДРИН, главный стратег, «Атон»
Ужесточение монетарной политики как вызов для индустрии по работе с частными инвесторами на финансовом рынке
В последние пару лет ситуация для брокерских и управляющих компаний была исключительно благоприятной. Прилагая не столь большие усилия, они получили значительный приток средств частных инвесторов из банковской системы. Однако с началом ужесточения монетарной политики и ростом процентных ставок ситуация может заметно измениться. Депозиты, вероятно, станут более конкурентоспособными, и переток средств может замедлиться. В этих условиях индустрии предстоит переход от экстенсивного роста к решению более узких задач по сохранению клиентской базы и повышению уровня ее лояльности.
Пульс рынка
Рустем КАФИАТУЛЛИН, директор департамента долгового капитала дирекции инвестиционного бизнеса, СКБ-банк
«Мы хотим, чтобы эмитенты и инвесторы росли вместе с нами»
На российском корпоративном и инвестиционно-банковском рынке появился новый игрок — СКБ-банк. Костяк его команды составляют хорошо известные профессионалам имена. О позиционировании нового инвестбанка на рынке DCM (Debt Capital Markets) в интервью Cbonds Review рассказал директор департамента долгового капитала Рустем Кафиатуллин.
Пульс рынка
Ана НАЧКЕБИЯ старший аналитик, Galt & Taggart
Грузия-2020: обзор рынка облигаций
Прошлый год ознаменовался резкими перепадами на финансовых рынках. Беспрецедентные экономические потрясения, вызванные пандемией COVID-19, ухудшили настроения участников рынка, что привело к массовой распродаже инструментов, поскольку инвесторы предпочитали переходить в надежные активы (казначейские облигации США, золото), одновременно продавая долговые обязательства развивающихся стран. В результате emerging markets испытали самые высокие темпы оттока капитала за всю историю наблюдений: в течение марта — апреля 2020 года отток капитала с развивающихся рынков составил примерно $100 млрд, по данным Института международных финансов. Отток капитала из стран Кавказа и Центральной Азии за тот же период, по расчетам МВФ, составил около $500–600 млн.
Инструментарий

Дмитрий БОРИСОВ, заместитель начальника департамента финансовых рынков, Локо-Банк
Бумаги с плавающей ставкой в условиях ужесточающейся ДКП
Смена риторики Банка России и, как следствие, вектора его денежно-кредитной политики для большинства инвесторов в облигации оказалась неприятным сюрпризом. И если негативные движения конца прошлого года в основном терзали владельцев долгосрочных облигаций, то с началом 2021-го волна роста доходности добралась и до, казалось бы, защитных бумаг с дюрацией 1–3 года.
Инструментарий

Никита БУНДЗЕН, руководитель группы по рынку облигаций Северной Америки, группа компаний Cbonds
(Суб)федеральное бюро расследований: муниципальные облигации США
Последние год-полтора выдались напряженными для многих, и рынок облигаций — не исключение. Прошла волна банкротств, от которых оказались не застрахованы даже крупные корпоративные эмитенты. В условиях подобной турбулентности международный инвестор резонно задастся вопросом: быть может, стоит обратить внимание на традиционно более спокойный сектор муниципальных облигаций США?
Инструментарий
Катерина ТУФАНОВА, менеджер проекта Mergers.ru / Слияния и поглощения в России
Обзор российского рынка M&A за 2020 год
Пандемия коронавируса, под влиянием которой прошел почти весь 2020 год, не могла не отразиться и на рынке слияний и поглощений. Всего за год мы отметили 566 сделок (включая сделки в стадии переговоров и оформления), тогда как в прошлом году было объявлено о 943 сделках. Объем рынка в 2020 году также серьезно сократился и составил $46.2 млрд (в 2019 году — $70.5 млрд). При этом средняя цена сделки даже немного возросла — со $110.5 млн до $124.2 млн.
ESG

Карстен ШПРЕНГЕР, профессор кафедры финансов, Российская экономическая школа
«Зеленые» финансовые продукты — способствуют ли они сохранению окружающей среды?
Финансовая индустрия открыла для себя окружающую среду. В последние годы, особенно с момента наступления кризиса, вызванного пандемией коронавируса, крупные и мелкие инвесторы начали менять состав своих портфелей. Сегодня они больше инвестируют в «зеленые» ценные бумаги и меньше — в «грешные акции», то есть в акции компаний с антигуманными условиями труда в цепочке поставок или в отрасли, сомнительные с этической и экологической точек зрения, включая табачную промышленность, производство оружия и угольную промышленность. Государственный пенсионный фонд Норвегии — крупнейший инвестиционный фонд в мире — одним из первых применил стратегию исключения, подразумевающую запрет на инвестиции в неэтичные компании, а также в компании, наносящие ущерб окружающей среде.