


Мнение
Дмитрий ПОЛЕВОЙ, директор по инвестициям, «Локо-Инвест»
Купить ОФЗ нельзя ждать: где же поставить запятую?
Экономический ландшафт этого года оказался намного приятнее, чем ожидалось в его начале. Но последние события вновь заставляют гадать, каким будет следующий год. Мы обновили свои оценки, которые согласуются с официальными в части инфляции и относительной стабильности курса, но они более сдержанны по экономике. Риск повышения ставки ЦБ в 2023 году существует, но это не базовый сценарий. Удивившая многих тактика Минфина на аукционах в ноябре повысила ставки ОФЗ, но это открывает возможности для терпеливых инвесторов.
Мнение
Владимир МАЛИНОВСКИЙ, начальник отдела анализа долгового рынка, Александр ШУРАКОВ, ведущий аналитик отдела анализа долгового рынка, «Открытие Инвестиции»
«Ужасы» нашего городка
Весной 2022 года после начала СВО и введения нескольких волн анти- российских санкций реальность для многих российских компаний, среди которых находились и эмитенты локальных облигаций, изменилась. В тот момент прогнозы дальнейшего развития событий колебались в диапазоне от просто «плохого» до «ужасного». Однако в итоге «черт» и правда оказался «не так страшен, как его малюют». Как бы то ни было, 2022 год выдался крайне непростым как для российского фондового рынка в целом, так и для рынка облигаций в частности. Давайте рассмотрим, какие риски считались весной основными для эмитентов долгового рынка, какие из них реализовались, какие нет и какие риски появились или остались на ближайший 2023 год.
Тема номера
Гульназ ГАЛИЕВА, управляющий директор, корпоративные, суверенные и ESG рейтинги, Михаил НИКОНОВ, младший директор, корпоративные, суверенные и ESG рейтинги, АО «Эксперт РА»
Российский рынок корпоративных облигаций: возврат к качеству. Обзор
Российский рынок облигаций подходит к концу 2022 года в неплохой форме. Если на конец 2021 года объем рынка корпоративных бондов достиг исторического максимума в 17.6 трлн рублей, к середине года объем рынка сжался до 16.7 трлн рублей, то уже к концу сентября практически восстановился и составил 17.56 трлн рублей. Движущей силой восстановления стали эмитенты первого эшелона, многим из которых в условиях закрывшихся внешних источников фондирования пришлось наращивать присутствие на отечественном облигационном рынке.
Пульс рынка
Искандер ЛУЦКО, главный инвестиционный стратег, ITinvest
Российские еврооблигации останутся привлекательными только для своих?
Еврооблигации российских эмитентов остаются самыми высокодоходными активами в мире в этом году после резкого падения котировок с начала спецоперации и по-прежнему сохраняют существенный потенциал роста. Сейчас на рынке, по сути, три стратегии покупки еврооблигаций. Первая — это «замещающие» облигации. Среди них самые ликвидные — это Газпром. Вторая — покупка бумаг эмитентов, которые будут проводить прямые выплаты и, следовательно, откажутся от выпуска «замещающих» облигаций. Последняя — special situations, например Минфин Беларуси и Банк развития Беларуси.
Слово эмитента

Олег ЛЮБИМОВ, генеральный директор и сооснователь, Сергей ЗЫРЯЕВ, финансовый директор, Selectel
Selectel: текущее положение и взгляд в будущее
В рамках онлайн-семинара Cbonds первые лица компании Selectel, а именно генеральный директор и сооснователь Олег Любимов и финансовый директор Сергей Зыряев, обсудили текущее положение компании на рынке, специфику деятельности, перспективу и другие актуальные вопросы. Ключевые моменты презентации компании, а также самые интересные ответы на вопросы мы собрали в данном материале.
Книжная полка
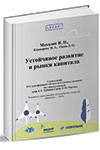
Cbonds.ru
Устойчивое развитие и рынки капитала
Учебное пособие «Устойчивое развитие и рынки капитала» вышло в свет в марте 2022 года. Это первая в России книга, посвященная устойчивому развитию и ESG на финансовых рынках.
Bond style

Cbonds.ru
«Эксперт» на футбольном поле
Говорят, всё население России — эксперты по трем вопросам: как управлять страной, как лечить и как играть в футбол. Мы, хоть и «Эксперт», на профессиональную экспертизу в этом виде спорта пока не претендуем. Зато умеем и любим организовывать любительские футбольные турниры среди своих коллег по финансовому сектору. Рассказываем, как и почему мы это делаем.