



Содержание
Андрей СУЧКОВ, начальник управления секьюритизации — старший вице-президент, Банк ВТБ (ПАО)
Вступительное слово
Несмотря на последовательное ужесточение денежно- кредитной политики в рамках антиинфляционного курса, введение Банком России ограничительных мер в ряде сегментов кредитной отрасли и нарастающее санкционное давление, прошедший год был для российской банковской системы достаточно успешным. По итогам года банки показали прибыль в размере 3.8 трлн рублей, а совокупный финансовый результат с учетом отрицательной переоценки ценных бумаг составил 3.4 трлн рублей, что стало очередным рекордным показателем. Банкам удалось сохранить достаточно высокие темпы кредитования. Портфель корпоративных кредитов увеличился на 17.9 %. При этом задолженность крупных корпоративных заемщиков выросла на 21 %, обогнав кредитование малого и среднего бизнеса. В целом корпоративный сегмент стал основным драйвером кредитования и, очевидно, останется им и в 2025 г. Общий портфель розничных кредитов вырос за год на 14.2 %, при этом резко упали темпы ипотечного кредитования: портфель увеличился на 13.4 %, что существенно ниже 34.5 % за 2023 г. Спад произошел во второй половине года после завершения массовой программы льготной ипотеки на новое жилье и роста ставок по рыночным кредитам до запретительного уровня вслед за подъемом ключевой ставки. Потребительское кредитование также замедлилось, общая задолженность увеличилась на 11.2 % по сравнению с ростом на 15.7 % в 2023 году. Особо значимой причиной здесь, помимо роста ставок, стали жесткие макропруденциальные ограничения ЦБ, направленные на охлаждение рынка и снижение рисков для банков и заемщиков. Наиболее серьезный рост портфеля показали автокредиты, который увеличился на 51.7 %, повышенными темпами росла задолженность по кредитным картам. Доля проблемных ссуд в потребительском кредитовании несколько выросла, но еще далека от критичной, а в ипотеке находится на низком уровне. Динамика и особенности развития розничного кредитования отразились на развитии российского рынка секьюритизации. Выпуск ипотечных ценных бумаг, наиболее емкий и зре
Содержание
Анна ДОРОНИНА, редактор Энциклопедии, руководитель отдела редакции, АО «Сбондс.ру»
Секьюритизация ипотеки
Андрей СУЧКОВ, начальник управления секьюритизации — старший вице-президент, Банк ВТБ (ПАО)
Рынок ипотечных ценных бумаг: в ожидании смягчения ДКП
Развитие российского рынка ипотечных ценных бумаг — вторичного ипотечного рынка — зависит от характера развития первичного рынка ипотечного кредитования. Однако жесткая связь этих двух рынков у нас не наблюдается: несмотря на резкое снижение выдачи в прошлом году, секьюритизация не остановилась. Не в последнюю очередь это было связано с тем, что в целом для российских банков секьюритизация не стала критически важным механизмом финансирования новой выдачи. И в этом наша система существенно отличается от американской, где львиная доля ипотечных кредитов продается, то есть фактически рефинансируется через их включение в обеспечение ипотечных бумаг уже на этапе подачи заявления на кредит. В России выдача ипотечных кредитов может фондироваться из разных источников, в том числе за счет привлеченных средств депозитов, что уже несет в себе определенные риски.
Секьюритизация ипотеки
Руслан ЗУЕВ, руководитель направления подразделения «Секьюритизация», АО «ДОМ.РФ»
Секьюритизация на платформе ДОМ.РФ — как это делается?
Механизм секьюритизации на платформе ДОМ.РФ был запущен в 2016 году. Он предполагает выпуск стандартизированных облигаций с ипотечным покрытием, обеспеченных поручительством ДОМ.РФ. Для обозначения этого класса ипотечных облигаций используется емкий и звучный термин — ИЦБ ДОМ.РФ. На начало 2025 года размещено 74 выпуска ИЦБ ДОМ.РФ почти на 3 трлн руб., а доля ИЦБ ДОМ.РФ на рынке ипотечных ценных бумаг России достигла 99 %, что дает право считать их стандартом ипотечной секьюритизации в России.
Секьюритизация ипотеки
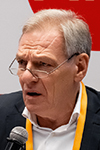
Дискуссия экспертов на XI Российском ипотечном конгрессе
Сдержанный оптимизм оригинаторов vs скепсис инвесторов
В феврале в Москве состоялось традиционное для старта года мероприятие — Российский ипотечный конгресс. На его площадке уже в 11-й раз встретились представители ведущих банков, застройщиков, рейтинговых агентств и профильных ассоциаций, чтобы подвести итоги прошедшего года и обозначить векторы нового. В рамках конгресса состоялось заседание круглого стола «Секьюритизация в текущих реалиях». В данном материале мы представили мнения экспертов по самым актуальным, а порой и острым вопросам, связанным с перспективами развития сделок секьюритизации различных видов активов.
Инфраструктура рынка секьюритизации

Александра ВЕРОЛАЙНЕН, Павел КАШИЦЫН, Максим БУЛГАКОВ, «Эксперт РА»
Условия «ренессанса» рынка многотраншевой секьюритизации: итоги опроса банков
В 2024 году рынок многотраншевой секьюритизации показал рост: увеличились как количество банков-оригинаторов (с 4 до 6), так и анонсированный объем выпусков (с 15 до 45 млрд рублей), что сопоставимо с максимумом за последние 8 лет. Несмотря на низкий спрос со стороны институциональных инвесторов и высокие ставки, банки не отказываются от проведения сделок секьюритизации с учетом задач разгрузки капитала и привлечения дополнительной ликвидности. Итоги опроса, проведенного «Эксперт РА» среди банков, свидетельствуют о скором наступлении полноценного «ренессанса» рынка многотраншевой секьюритизации: 12 из 17 оригинаторов планируют провести сделки в перспективе 2025–2026 гг. общим объемом до 700 млрд рублей.
Case Study
Антон СОРОКИН, Дарья ХВОРЫХ, Яндекс Финтех; Денис СКРИПКИН, Банк ВТБ (ПАО)
Облигации Яндекс Финтеха: ААА-рейтинг и высокая доходность
Секьюритизация в России имеет давнюю историю: закон об ипотечных ценных бумагах был принят еще в 2003 году, однако первые подобные сделки российских банков были трансграничными, в качестве обеспечения использовались неипотечные активы: среди розничных активов первыми в секьюритизацию попали авто- и потребительские кредиты. Пионерами в данной области были банки Союз, Русский Стандарт и ХКФ, успешно реализовавшие свои сделки в 2005–2006 годах.