


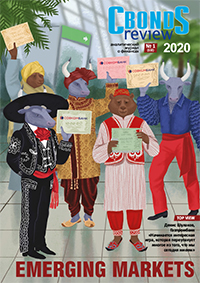
TOP-VIEW
Алексей ПУДОВКИН, директор по взаимодействию с инвесторами, ДОМ.РФ
«Роль ипотечных облигаций в том, чтобы сделать доступную ипотеку на 30 лет возможной»
Объем выпуска ипотечных облигаций ДОМ.РФ к началу 2021 года должен превысить 1 трлн рублей, а к 2024 году может составить до 7 трлн рублей. Кто обеспечит спрос на ипотечные ценные бумаги, ликвидность этого инструмента, а также как снижение ставок влияет на интерес инвесторов, в интервью Cbonds Review рассказал директор по взаимодействию с инвесторами ДОМ.РФ Алексей Пудовкин
Тема номера
Мария РАДЧЕНКО и Яков ЯКОВЛЕВ, BCS Global Markets
Еврооблигации EM: прогулка по тонкому льду, или Насколько зеленее трава у соседа?
Еще несколько лет назад основное внимание российских институциональных и розничных инвесторов в облигации было приковано исключительно к российскому рынку, в то время как еврооблигации других развивающихся рынков были скорее экзотикой. Безусловно, отдельные family-офисы были ориентированы на инвестиции в нероссийские бумаги, однако общим трендом увлечение зарубежными евробондами все же не было. Ситуация изменилась пару лет назад, и прежде всего мы связываем это с ростом дефицита бумаг российских эмитентов.
Тема номера
Инструментарий
Инфографика
Слово эмитента
Борис БАТИН, сооснователь IDF Eurasia
«В ближайшее время объем инвестиций в финтех вырастет в несколько раз»
Сегодня в России наблюдается устойчивый рост рынка финтех- услуг — по итогам 2020 года Deloitte прогнозирует увеличение его объема до 65 млрд рублей, что превысит показатель 2019 года на 8%. Кроме того, по результатам исследования EY, Россия вышла на третье место в мире по уровню проникновения финтех-услуг с показателем 82%. То есть мы наблюдаем позитивный тренд, при котором глобальный спрос на инновации в сфере финансовых услуг будет только расти — а это именно то, на чем мы специализируемся.
Пульс рынка
Светлана АЩЕПКОВА и Сергей ВОРОНЕНКО, S&P Global Ratings
Как изменения в регулировании отразятся на показателях российских девелоперов?
Недавние изменения в законодательстве предусматривают ограничение использования девелоперами авансовых платежей покупателей жилья для финансирования строительства. Финансирование будет в основном осуществляться путем привлечения кредитов проектного финансирования. Застройщики с более слабыми показателями кредитоспособности и, в частности, с более высокой долговой нагрузкой могут столкнуться со сложностями в выполнении требований регулятора. Как следствие, часть девелоперов будет вынуждена уйти с рынка. Это будет стимулировать увеличение количества сделок по слиянию и поглощению. Запас по увеличению долговой нагрузки для финансирования подобных сделок в рамках текущей рейтинговой категории у рейтингуемых нами компаний ограничен, что повышает значимость проведения ими взвешенной финансовой политики.