


TOP-VIEW
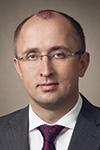
Александр ЛУКИН, председатель правления, Бинбанк
Мы всегда смотрим в будущее
Александр Лукин, председатель правления Бинбанка, в интервью Cbonds Review рассказывает о том, почему банку сейчас нужны займы в долларах, какой интерес для сотрудничества представляют страны Латинской Америки, почему российский банк говорит на одном языке с чилийскими инвесторами и как будет развиваться рынок внешних заимствований в следующем году. Также Александр делится своими взглядами на развитие благотворительности в России и утверждает, что его главное увлечение — это семья.
Мнение
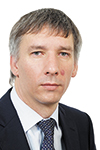
Егор СУСИН, главный эксперт Центра экономического прогнозирования, Газпромбанк
Стимулов много, а роста все нет
Текущий год запомнится ярко выраженной рефлексией рынков, не всегда адекватными рыночными ожиданиями и последующими реакциями. Рынки рефлексировали на темы обвала евро до паритета, краха Китая, повышения ставок ФРС и падения развивающихся экономик.
Мнение
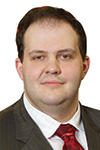
Антон ТАБАХ, директор по региональным рейтингам и инфраструктурным проектам, РА «Рус-Рейтинг»
«Шорам, а также темным или розовым очкам не место среди аксессуаров инвесторов и эмитентов»
События последних лет сделали нас излишне внимательными к новостям, исходящим из зданий под трехцветными, звездно-полосатыми или просто многозвездными флагами. Санкции и контрсанкции, свежие (а часто несвежие и достаточно вредные) идеи регуляторов и законодателей, чистка одних (банки и НПФ) и полное переформатирование других (рейтинговые агентства) сегментов рынка сделали новости из казенных домов важнее уровней котировок или отчетности компаний-эмитентов. Да и многие давние и авторитетные участники рынка переместились на государеву службу. В результате большинство и публичных, и частных дискуссий вертится вокруг телодвижений министерств, ведомств и Банка России, а руководителей банков и компаний все больше цитируют в контексте обсуждения очередной программы или суперпроекта.
Инструментарий
Антон РОМАНОВ, директор управления рынков долгового капитала, Дарья ВОЛКОВА, заместитель директора управления рынков долгового капитала, «ВТБ Капитал»
От ценового демпинга к здоровой конкуренции
НОВОВВЕДЕНИЯ НА РЫНКЕ СУБФЕДЕРАЛЬНЫХ ЗАИМСТВОВАНИЙ. Текщий год привнес ряд существенных изменений на рынок субфедеральных и муниципальных заимствований, с одной стороны, облегчив работу по эмиссии облигаций для эмитентов, а с другой, сделав государственные и муниципальные бумаги более привлекательными для инвестора
Инструментарий
Александр ЕРМАК, главный аналитик долговых рынков, БК «РЕГИОН»
Перспективные инструменты на облигационном рынке
За последний год было реализовано много новых инструментов в различных сегментах российского облигационного рынка. Прежде всего, можно отметить размещение выпусков ОФЗ-ПК с переменным купонным доходом, который привязан к ставке RUONIA, и индексируемого по инфляции выпуска ОФЗ-ИН. Главной инновацией на рынке корпоративных облигаций, несомненно, можно назвать регистрацию программ биржевых облигаций (ПБО) и начало размещения выпусков в рамках зарегистрированных программ. Кроме того, с 1 августа 2015 года у корпоративных эмитентов появился новый инструмент долгового финансирования — коммерческие облигации, выпуски которых могут размещаться в том числе в рамках программы коммерческих облигаций.
Слово эмитента
Надежда ГРОМОВА, вице-президент банка «ПЕРЕСВЕТ»
«Наша цель на рынке – управление долгосрочной ликвидностью»
В интервью Cbonds Review вице-президент банка «ПЕРЕСВЕТ» Надежда Громова поделилась высокими результатами работы банка, подробно рассказала о новой программе биржевых облигаций, объяснила, почему инвесторам интересны длинные бумаги и почему можно уверенно говорить о том, что сейчас долговой рынок уходит от политики.
Asset Management

Артем УСМАНОВ, аналитик, управление по анализу долговых рынков, ФГ БКС
«Мы по-прежнему видим инвестиционный потенциал в российских евробондах»
После крайне нестабильной ситуации на рынках в конце прошлого года в этом году мы придерживались консервативной позиции в рекомендациях нашим клиентам. Мы отдавали предпочтение еврооблигациям с короткой и средней дюрацией со сравнительно низким уровнем рыночного риска. С точки зрения кредитного риска мы рекомендовали облигации эмитентов первого эшелона из экспортно ориентированных отраслей, а также государственных компаний и банков.