Содержание
Ксения Смирнова, Главный редактор Cbonds Review
Читайте в номере
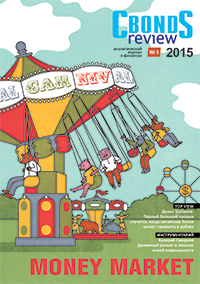
Карусель жизни
Нестабильный рынок последних месяцев напоминает собой карусель: тот, кто совсем недавно был наверху,
стремительно падает вниз, а привыкший быть в тени поднимается выше облаков.
С момента введения экономических санкций в отношении России прошло чуть больше года. Национальная валюта ненадолго отыграла часть своего падения с
конца прошлого года, но по-прежнему еще находится в
шатком положении.
Внутренний рынок приспосабливается к новым условиям, ищет неизведанные пути. Кто-то опасливо выкупает долг, кто-то, наоборот, ловит удачный момент для
дебютного размещения, а кого-то манят перспективы развития совершенно новых взаимоотношений с восточными
регионами.
Тем не менее участников объединяет одно: желание
сделать рынок лучше. На смену количеству приходит качество — каждая сделка, каждый новый продукт двигают
рынок вперед, позволяя ему развиваться в непростых экономических условиях. И кто знает, где мы окажемся еще
через год?
Пульс рынка
Елена CКУРИХИНА, руководитель группы развития проектов, Cbonds
Время творить историю
ОБЗОРНАЯ СТАТЬЯ ПО ИТОГАМ РАЗМЕЩЕНИЯ ИНФЛЯЦИОННО-ИНДЕКСИРУЕМОЙ ОФЗ
Мнение

Дмитрий КОСМОДЕМЬЯНСКИЙ, начальник отдела управления активами на рынках инструментов с фиксированной доходностью, УК «ОТКРЫТИЕ»
Иранские санкции: все только начинается
В журнале The Economist из более чем 120 страниц текста самой экономике посвящены от силы семь. Еще столько же — финансам и прочим статьям, каким- либо образом связанным с макроэкономическими трендами или околонаучной дискуссией. Остальные, за вычетом рекламы и статистики, отведены под политику. Оправданна ли такая пропорция или нет, неясно. Однако не оставляет сомнений, что в западной традиции экономическая дискуссия неотделима от политических выкладок. Эта статья представляет мое видение ситуации с предстоящим снятием санкций с Ирана и возможным эффектом, который оно окажет на нефтяной рынок.
Инструментарий

Денис ПОРЫВАЙ, аналитик по долговому рынку, Райффайзенбанк
Валютная ликвидность становится вновь дефицитной
Восстановление цен на нефть, предоставление ЦБ РФ дешевой валютной ликвидности и регулярная продажа выручки экспортерами в начале года сформировали большой запас валютной ликвидности в банковской системе. Избыток валютной ликвидности обусловил ралли на рынке российских евробондов и был одним из основных факторов сильного укрепления рубля (с 58 руб. до 47 руб. за доллар). Ситуация начала меняться во втором квартале, когда ЦБ ужесточил условия валютного рефинансирования (повышение его стоимости и урезание лимитов), а затем начал покупать валюту на открытом рынке. По нашим оценкам, с середины апреля до конца июня это привело к оттоку валютной ликвидности из системы в размере $8.7 млрд. На основании банковской статистики мы оценили остающийся запас валютной ликвидности, после исчерпания которого произойдет повышение стоимости валюты на междилерском рынке.
Инструментарий

Александр ЛЕСНОВ, начальник управления развития продуктов, «КИТ Финанс Брокер»
«Рынку интересна любая ликвидность»
Рынок пополняется новыми группами клиентов, развивается торгово-клиринговая инфраструктура, вырабатываются механизмы, снижающие риски и определяющие порядок действий биржевой инфраструктуры в случае реализации части рисков, например дефолта одного из участников.
ШКОЛА ИНВЕСТОРА

Всеволод МАЛЕВ, заместитель генерального директора, ЗАО «БФА»
«Внебиржевые деривативы предназначены для управления валютными, товарными или процентными рисками»
С начала 2000-х годов товарные и валютные рынки постоянно привлекают внимание широкой общественности, особенно у нас в России. Взрывной рост или, наоборот, рекордное снижение цен на нефть, продукцию сельского хозяйства и драгоценные металлы широко освещаются в прессе. Инвестиции в инструменты товарных рынков становятся предметом рекомендаций банковских аналитиков, а курсы валют и цены на нефть — темой вечерних разговоров «на кухне». Это не удивительно: благосостояние всех россиян так или иначе зависит от мировых цен на сырье.