


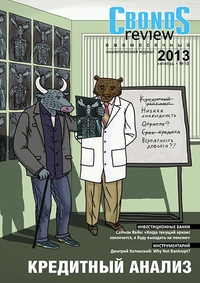
От редакции
Светлана Ерохова, главный редактор Cbonds Review
Официант, счет, пожалуйста!
Современная ситуация на рынке напоминает поход в ресторан. Все сидят, вкусно едят и много пьют, сигаретный дым витает под потолком, играет громкая музыка... К утру заведение закрывается, на каждый стол выставлен счет. И вот посетители по очереди начинают вносить плату за оказанные услуги: кто-то кладет кредитную карту, кто-то расплачивается наличными, особо щедрые оставляют чаевые. Но есть тот, кто пытается уйти от ответа... Перед нами разворачивается театр одного актера: человек мечется, придумывает оправдания «почему не платим», а в итоге лихо достает откуда-то пачку крупнокалиберных купюр, которых все равно не хватает. Поэтому администрация вынуждена выставить нерадивого за дверь...
Я покупаю

Максим Зайцев, старший аналитик, ИГ «Норд-Капитал»
«Возможностей для спекулятивных идей на внутреннем рублевом рынке долга достаточно»
В интервью Cbonds Review старший аналитик ИГ «Норд-Капитал» Максим Зайцев объясняет, почему лучшие времена для рынка бондов прошли, рассуждает о том, где больше возможностей — на внутреннем рынке облигаций или в евробондах, почему стоит обратить внимание на еврооблигации ТКС Банка и банка «Русский Стандарт», но стоит осторожно оценивать любые высокодоходные долларовые бумаги.
Инструментарий

Александр Полютов, аналитик, Промсвязьбанк; Елена Федоткова, аналитик, Промсвязьбанк
Спортивное ориентирование для инвесторов
Конкретных требований по финансовым показателям со стороны инвестора к эмитенту не существует. Во многом подход зависит от готовности каждого участника рынка брать на себя те или иные риски. Кризис 2008 года сильно усложнил жизнь будущим эмитентам — на сегодня только неисполненных обязательств по номиналу облигаций уже набралось на сумму порядка 105 млрд руб. Такие убытки вынуждают инвесторов пересматривать систему оценки рисков, повышая планку требований к заемщикам...
Инструментарий
Елена Ананькина, аналитический директор, корпоративные рейтинги, Standard & Poor’s; Александр Грязнов, директор, корпоративные рейтинги, Standard & Poor’s
Корпоративные кредитные рейтинги Standard & Poor’s: чего ждать в будущем?
С 2007 по 2013 годы прослеживается любопытная тенденция в динамике суверенных и корпоративных рейтингов Standard & Poor’s в России: несмотря на то что в 2007 году суверенный рейтинг Российской Федерации был выше, чем сейчас (2007 год: ВВВ+ по обязательствам в иностранной валюте, А– по обязательствам в национальной валюте; 2013 год: ВВВ по обязательствам в иностранной валюте, ВВВ+ по обязательствам в национальной валюте), средний уровень кредитных рейтингов российских компаний за этот период несколько вырос. В чем причины этого роста и какой динамики ожидать в будущем?
Инструментарий
Роман Литвинов, заместитель руководителя департамента контроля рисков корпоративного банка, банк «УРАЛСИБ»; Дмитрий Маслов, главный аналитик, банк «УРАЛСИБ»
А будет ли дефолт?
Полезным источником информации о риске дефолта того или иного контрагента являются рыночные цены выпущенных им финансовых инструментов (облигаций, акций) или котировки инструментов, привязанных к кредитному риску данного контрагента (CDS, CLN, LPN и других). Мы предлагаем рассмотреть риск дефолта с помощью моделей сокращенной формы на основе цен облигаций. Ограничим множество инструментов стандартными облигациями с фиксированным купоном и погашением всей суммы номинала в конце срока.
Обзор конференции

Рынок синдикаций: болезнь роста
Избыток предложения и отсутствие реального спроса на деньги — таковы симптомы российского рынка синдицированного кредитования, констатируют его ведущие игроки. Наконец-то у банков появился аппетит к риску. Но отсутствие активности на первичном рынке и высокая конкуренция за заемщиков заставляют кредиторов идти на снижение цены. Банки соглашаются кредитовать вопреки экономике сделки, оправдывая плохой прайсинг возможностью получить дополнительный бизнес. В этих условиях клубные кредиты становятся едва ли не ключевым источником для заработка. Чтобы вернулись полноценные синдикации, рынку нужен рост инвестиций в экономике. Однако российские банкиры не верят в рост и по-прежнему делают ставки на сделки, связанные с рефинансированием, которые и продолжат поддерживать слабую активность на рынке синдикатов.
Private Equity
Канр Лиджиев, генеральный директор, PREQVECA.RU
На выход: ведущие фонды фиксируют прибыль
Результаты трех кварталов на рынке private equity и венчурного финансирования преподнесли немало интересных выводов: на фоне снижения объема сделок-входов растут объемы сделок-выходов из фондов. Несмотря на снижение количества новых фондов, целевой размер запущенных проектов остается высоким, это означает, что средний размер фондов по-прежнему растет. При этом доминируют на рынке высокотехнологичные фонды. Второй по популярности сектор недвижимости демонстрирует противоречивые тенденции: одни игроки закрывают рекордные по объему сделки, другие уходят с рынка. В секторе венчурных инвестиций проекты, связанные с электронной коммерцией, выходит на новый уровень.